基因检测会计处理,研发费用资本化边界如何划分
- 2026-10-22 13:31:17
基因检测企业的会计处理中,研发费用资本化边界正成为财报与审核问询的焦点。检测服务、试剂盒注册、算法迭代与样本库建设交织在一起,研究阶段和开发阶段往往难以一刀切开,资本化时点提前或延后都会改变利润曲线。边界划分因此不只是会计判断,更牵动融资、估值和监管预期。
基因检测公司通常按项目归集研发支出,把立项、样本采集、试剂配方、注册检验和临床试验拆成节点。财务部门在节点上判断技术可行性,业务部门提供实验记录,注册部门给出审评路径。支出先进入研发支出科目,符合条件才转入开发支出,否则费用化,并按月复核形成台账。
许多企业同时承接科研检测和临床产品开发,同一批测序数据既服务客户又沉淀为算法训练。成本在项目间分摊,人员工时和仪器折旧缺少清晰凭证,研究阶段与开发阶段的界线容易被业务节奏推着走。如果核算颗粒度不足,资本化口径就会随项目负责人判断摇摆,审计取证也更困难。
基因检测的研发对象常是产品、服务、数据组合,开发活动不一定形成无形资产。试剂盒注册证是明确成果,算法模型和数据库却持续更新,难以确定使用寿命和可靠计量。会计上要求经济利益很可能流入且成本可靠计量,行业证据链往往滞后于业务投入,判断空间随之扩大。
资本化时点影响利润。开云中国开发支出挂账后,若注册失败或产品商业化不及预期,减值会集中释放。费用化则压低当期利润但减少后续风险。基因检测企业常处亏损上市阶段,资本化率高低会被投资者拿来比较,也会影响研发投入强度的观感,并牵动融资估值与市场预期变化。
具体划分边界需要以技术可行性为核心,不能只看立项或专利。基因检测项目要证明灵敏度、特异性、稳定性,还要完成注册检验和临床评价。技术可行性通常要等设计定型、工艺稳定、临床方案获批才更可靠。之前发生的支出一般费用化,之后符合条件的才资本化并留痕。
可靠计量是另一道门槛。测序成本、样本处理、生信分析人员薪酬和服务器费用常混在同一个项目里。若要资本化,企业需要把直接材料、直接人工、折旧摊销和外包检测费归集清楚,并说明分摊方法。成本归集不清,资本化金额就缺少审计基础,也易引发问询,企业应保持口径一致。
注册证与商业化路径决定经济利益判断。基因检测产品取得注册证不等于能卖好,入院、医保、渠道和伴随诊断合作都影响现金流。企业要拿市场预测、订单意向、定价策略和同类产品数据支持很可能流入。如果证据只是内部规划,审计师通常不会接受资本化,企业需谨慎估计。
基因检测服务中,检测方法开发、流程优化和日常运营改进难以区分。为提升现有检测通量做的小幅软件升级,可能带来经济利益,但未必构成新开发项目。若企业把运营优化也资本化,开发支出会变成利润调节器。因此需要设置项目变更和重新立项的门槛,避免把维护性投入包装成开发支出。
基因检测依赖样本数据库和生信算法,模型训练需要持续投入。可这些投入能否形成可辨认、可控制的无形资产,要看数据授权、患者隐私、版本管理和商业排他性。若无法阻止他人使用,经济利益难以可靠归属,资本化证据就要从代码和模型转向合同权利与收益分成安排。
交易所问询常聚焦研发项目立项时间、资本化起点、临床试验进度和减值测试。基因检测企业如果资本化率显著高于同业,需要解释项目差异和证据链。保荐机构、审计师和评估师的口径也要一致,否则披露容易前后矛盾,监管并不反对资本化,反对的是缺少过程记录、靠结果倒推的资本化。
研发费用加计扣除有正面清单和费用化要求,会计资本化与税务加计扣除并不完全同步。基因检测企业若把开发支出资本化,仍要准备辅助账和项目资料,说明哪些支出进入无形资产、哪些进入当期费用。口径混乱会带来纳税调整和合规成本,企业要留存备查,避免口径冲突。
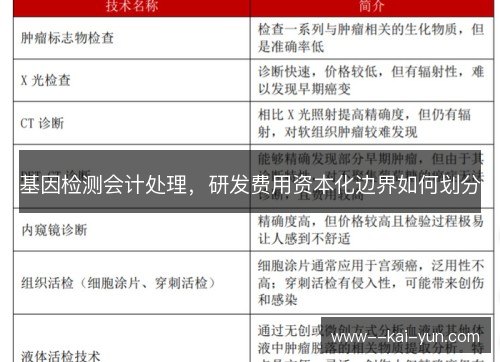
企业开始把研发项目按注册证、算法版本和临床适应症拆分,设置立项、设计定型、注册检验、临床试验和上市后评价五个里程碑。财务在里程碑前介入,保存实验记录、会议纪要和费用归集表。资本化不再是年底补凭证,而是项目过程管理的一部分,并接受审计复核形成闭环。
往后看,基因检测的资本化边界会更依赖技术证据和合同安排,而不是单看注册证节点。监管问询会追问项目失败概率、后续维护成本和收益分成。企业若能把研发、注册、财务和法务的数据打通,资本化判断会更稳定,披露也更能经受比较,并减少事后调整提高可比性。
这件事的意义在于,资本化边界不是财务技巧,而是把研发承诺兑现过程写进报表。基因检测企业越早建立项目台账和里程碑证据,越能在融资、并购和上市审核中说明投入去向。边界清晰后,利润波动会减少,投资者也更容易识别真实研发能力,并降低沟通成本稳定预期。
热门文章
-
基因检测会计处理,研发费用资本化边界如何划分
2026-10-22 13:31:17 -
达拉斯独行侠更衣室核心话语权,老将新星如何平衡
2026-10-21 13:56:16 -
八百米跑青少年选材标准,耐力与速度均衡成核心
2026-10-19 13:25:00 -
法国国家队领先局面,沉稳控制节奏守住胜果
2026-10-18 17:34:08 -
马内训练复盘方法,场上跑位选择更加合理
2026-10-18 03:45:44

达拉斯独行侠更衣室核心话语权,老将新星如何平衡
2026-10-21 13:56:16